Une bonne assurance établissement de loisirs repose sur 4 garanties minimum :
Escape game, trampoline park, laser game, bowling ou parc accrobranche : toute activité qui reçoit du public est classée ERP. Elle hérite alors des mêmes obligations de fond. Ce qui distingue un contrat qui protège vraiment d’un contrat qui rassure seulement sur le papier, c’est le détail de ce que chaque garantie couvre.
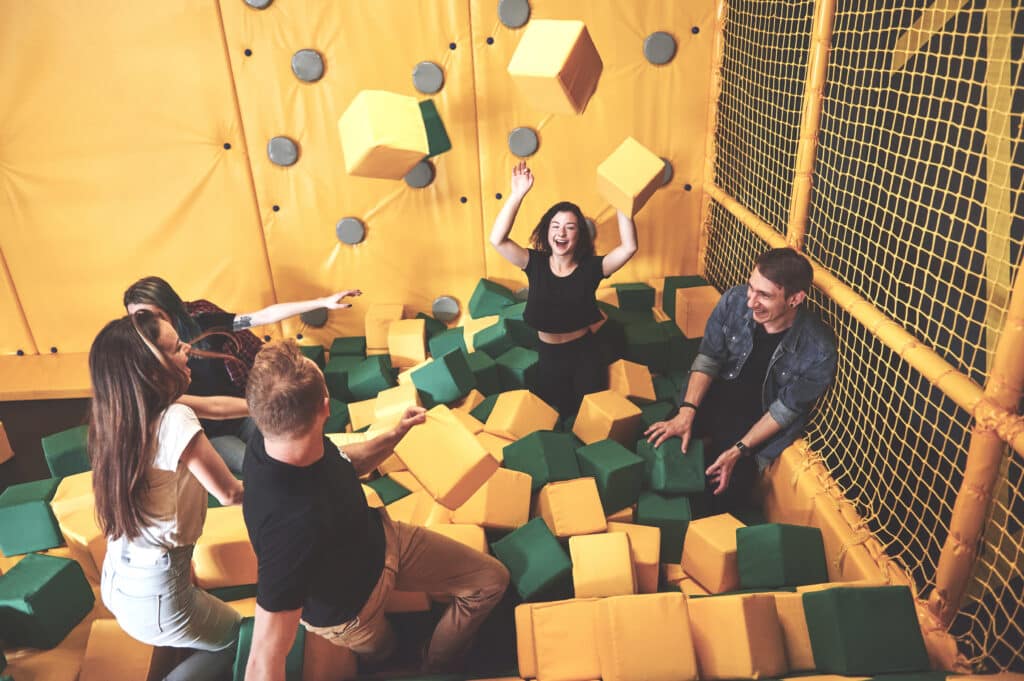
Le Code de la construction et de l’habitation définit un établissement recevant du public par une règle simple. Toute personne admise dans le bâtiment, librement ou contre paiement, fait partie du « public ». Un escape game, un bowling, un parc de trampolines ou une base d’accrobranche entrent tous dans cette case. Leur activité n’a pourtant rien en commun.
Deux critères déterminent ensuite vos obligations précises :
Un site pouvant recevoir plus de 1 500 personnes est classé en 1ère catégorie. En dessous d’un seuil propre à chaque type d’activité, le classement descend jusqu’à la 5e. Cette classification fixe aussi la fréquence des contrôles de la commission de sécurité. Elle varie de 2 à 5 ans selon le type et la catégorie.
Un assureur regarde toujours cette classification avant de calibrer un plafond de responsabilité civile ou une prime. Plus votre établissement reçoit de monde, plus l’exposition au risque grandit.
Elassure vous accompagne pour comprendre vos garanties et étudier les solutions adaptées à votre situation.
Libérez votre esprit avec Elassure.La loi française n’impose pas une « assurance ERP » en tant que telle, contrairement à une idée reçue. Elle impose des règles de sécurité et d’accessibilité, et c’est leur non-respect qui engage votre responsabilité en cas d’accident. Un client peut se blesser sur un trampoline, ou se coincer un doigt dans un mécanisme de laser game. Dans les deux cas, c’est votre responsabilité qui est en jeu.
Deux garanties se cachent souvent sous le même terme, et elles ne couvrent pas la même chose.
La garantie dommages aux biens couvre vos locaux et vos équipements en cas d’incendie, de dégât des eaux, de vol ou de vandalisme. Elle est généralement intégrée dans un contrat multirisque professionnelle. Pour un parc de loisirs, cette liste dépasse largement le mobilier de bureau : structures gonflables, rails de laser game, pistes de bowling, murs d’escalade, moteurs de karts.
Le bris de machine couvre la panne ou la casse d’un équipement technique en dehors d’un sinistre classique comme un incendie. Un moteur de kart qui grille, un compresseur de structure gonflable qui tombe en panne : ces pannes coûtent cher sans cette garantie. La réparation reste alors à votre charge, pendant que l’activité elle-même s’arrête.
La plupart des établissements de loisirs vivent sur des pics de fréquentation : vacances scolaires, week-ends, période de fêtes. Un incendie ou un dégât des eaux qui ferme le site trois semaines en haute saison change tout. La perte financière devient hors de proportion avec le reste de l’année. La garantie perte d’exploitation compense ce manque à gagner pendant les travaux de remise en état, en complément de l’indemnisation des biens abîmés. Sans elle, le contrat rembourse le mur, mais pas le chiffre d’affaires qui ne rentre plus pendant la fermeture.
Beaucoup d’établissements de loisirs reposent sur un ouvrage construit sur mesure : une structure d’accrobranche, un bassin de parc aquatique, une dalle béton de piste de karting. Dès que ces travaux relèvent de la construction au sens de l’article 1792 du Code civil, la garantie décennale s’applique pendant 10 ans à compter de la réception des travaux. Elle couvre les désordres qui compromettent la solidité de l’ouvrage ou qui le rendent impropre à sa destination. Cette garantie doit être détenue par le constructeur et non par l’exploitant.
La RC couvre les dommages causés par votre établissement à un tiers. Elle ne rembourse pas automatiquement le visiteur qui se blesse seul, en trébuchant par exemple, sans faute de la structure ni du personnel. Une garantie individuelle accident visiteurs comble ce vide : elle indemnise les blessures corporelles du client, indépendamment de la question de responsabilité.
La protection juridique répond à un autre problème. Elle prend en charge les frais de défense si un client, un fournisseur ou un ancien salarié engage une procédure contre vous. Ces frais deviennent vite lourds, même quand vous avez raison sur le fond.
Faites votre devis d’assurance professionnelle en quelques minutes. Pour un dossier plus spécifique, l’équipe reste joignable au 01 80 89 68 80, par mail à info@elassure.fr, ou via la page contact.